


 Spanish (pdf)
 Article in xml format
 Article references

 Automatic translation
 Send this article by e-mail
 Cited by SciELO
 Similars in
SciELO

 Permalink


Prefacio
El marco de referencia fundamental, que sirve de inspiración para la formulación de esta propuesta, está en los trabajos del economista francés Thomas Piketty,1 quien, al indagar sobre los problemas de la desigualdad, así mismo desarrolló propuestas de amplio alcance en relación con los sistemas tributarios, considerando que estos desempeñan un rol muy importante y necesario obviamente no suficiente en el esfuerzo por construir sociedades más igualitarias. A su vez, responde a la evidencia que sugiere que hay una relación significativa entre la deriva desigualitaria registrada, a nivel mundial, en los últimos cuatro decenios y la tendencia hacia el recorte de impuesto a las grandes corporaciones y a los más ricos y, consecuentemente, el debilitamiento financiero de los programas sociales de los gobiernos y la estructuración de sistemas tributarios regresivos.
Para la formulación de este documento, conté con valiosas observaciones y aportes de los siguientes colegas del grupo Economía Pluralista: Welmer Ramos González, cuyas ideas sobre los problemas del fraude fiscal son valiosísimos; Greivin Hernández González, quien me aportó documentación muy valiosa proveniente de diversos organismos internacionales2 y Edwin Zamora Bolaños, quien le formuló diversas y pertinentes observaciones al documento. Para estos tres apreciados amigos, mi más efusivo agradecimiento.
De forma similar expreso mi agradecimiento al colega y amigo Henry Mora Jiménez, por su interés y apoyo constante y por todo el trabajo de coordinación que ha realizado para que este documento fuera conocido y discutido en dos talleres realizados en la Fundación Friedrich Ebert.
Las limitaciones, fallas y errores, que permanecen en este escrito, son enteramente mi responsabilidad.
Introducción
El punto de partida, que justifica y motiva esta propuesta, gira alrededor de la constatación de una situación fiscal que plantea graves desafíos para Costa Rica, lo cual puede resumirse de la siguiente forma:
El plan fiscal propuesto y promovido por el presidente Carlos Alvarado, dio lugar, primero, a la Ley de Fortalecimiento de las Finanzas Públicas (número 9635), y, posteriormente, la Ley Marco del Empleo Público (número 10.159). Con base en esta normativa, el país entró en un proceso de ajuste fiscal que dio sus primeros pasos en 2019. Su aplicación se vio dificultada por la crisis asociada a la pandemia del COVID-19 en 2020, pero ya en 2021-2022 entró en vigencia plenamente, contando, además, con el refuerzo y el blindaje que le proporcionó el acuerdo firmado con el Fondo Monetario Internacional, el cual entró a regir en julio de 2021.3
El ajuste fiscal implicó una reducción del déficit financiero, desde un - 6,7 % del PIB en 2019 a un -3,3 % en 2023; o sea, una reducción de 3,4 puntos porcentuales del PIB. Recordemos que el concepto de déficit o superávit financiero hace referencia a la diferencia entre los ingresos totales y los gastos totales del Gobierno Central.
Si nos remitimos al concepto, más restringido, de déficit o superávit primario, el ajuste implicó pasar de un déficit del -2,6 %, en 2019, a un superávit de 1,6 % en 2023 (siempre como porcentaje del PIB). El déficit o superávit primario hace referencia a la diferencia entre los ingresos totales del Gobierno Central y sus gastos, pero sin incluir en estos la parte correspondiente al pago de intereses de la deuda.
De ese ajuste total-equivalente a 4,2 puntos porcentuales del PIB con la exclusión de los intereses- la parte de los ingresos ha aportado 1,1 puntos porcentuales. El resto -aproximadamente 3,1 puntos porcentuales proviene de la restricción del gasto. Dicho de otra forma: la restricción sobre el gasto aportó cerca del 74 % del ajuste total. Véanse cuadro número 1 y gráfico número 1.
Cuadro 1 Gobierno Central: ingresos totales, corrientes y tributarios como proporción del PIB. Cifras en porcentajes (años 2017 a 2023)
| - | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 |
|---|---|---|---|---|---|---|---|
| Porcentaje Ingresos Totales en el PIB | 13,8 | 13,8 | 14,2 | 13,1 | 15,7 | 16,4 | 15,3 |
| Porcentaje Ingresos Corrientes en el PIB | 13,8 | 13,8 | 13,9 | 12,9 | 15,7 | 16,4 | 15,2 |
| Porcentaje Ingresos Tributarios en el PIB | 12,8 | 12,7 | 12,9 | 11,9 | 13,8 | 14,1 | 13,6 |
Fuente: elaboración propia con base en datos del Ministerio de Hacienda y del Banco Central de Costa Rica.
Nota: el concepto de ''ingresos corrientes” se refiere a aquellos ingresos que el gobierno recibe regularmente, por medio de impuestos, contribuciones a la seguridad social, timbres, venta de bienes o servicios. Los ''ingresos tributarios” es la parte de esos ingresos corrientes que proviene propiamente del pago de impuestos. Los ''ingresos totales” suman los ''ingresos corrientes” más los ''ingresos de capital”. Estos últimos provienen de la venta de activos (privatización), transferencias de capital que se reciban, recuperación u otros (ver Ministerio de Hacienda (2003).
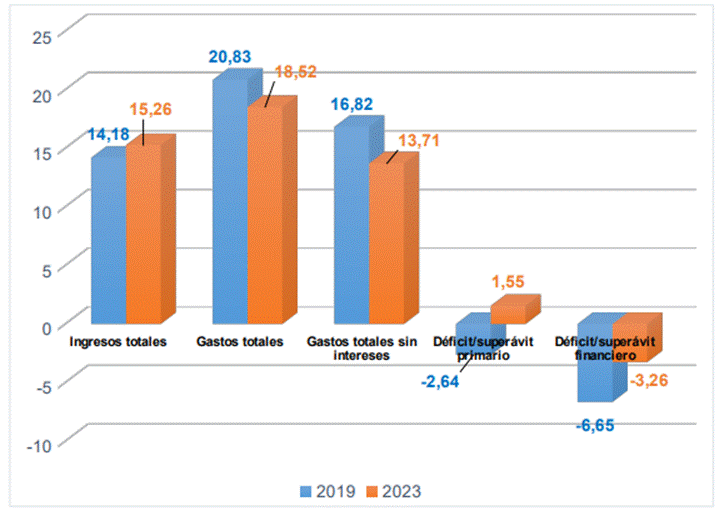
Fuente: elaboración propia con base en datos del Ministerio de Hacienday del Banco Central de Costa Rica. Nota: el gráfico compara los datos correspondientes al año 2023 con los de 2019. Las cifras están expresadas como porcentaje del PIB. Se observa una fuerte reducción, de 3,11 puntos porcentuales en la parte correspondiente a los gastos sin incluir intereses. Indirectamente, se puede constatar el peso tan significativo de los pagos por intereses, el cual tiende a incrementarse: de 4,01 % del PIB en 2019 a 4,81 % en 2023.
Gráfico 1. Gobierno Central Costa Rica: ingresos totales, gastos totales y sin intereses, balance primario y financiero. Años 2019 y 2023
Para formarse una idea más clara de la magnitud de la restricción aplicada al gasto sin incluir los intereses, consideremos lo siguiente: en 2019, la proporción correspondiente a ese gasto, relativamente al PIB, alcanzaba un 16,82 %. Ese porcentaje se reduce al 13,71 % en 2023. Esto significa que, respecto del tamaño total de la economía, medido por el PIB, el peso del gasto del gobierno se contrajo en un - 18,5 %, un desplome realmente violento. Ese tipo de gasto, así definido, o sea, excluyendo los intereses de la deuda, es el que financia los diversos servicios y actividades que realiza el gobierno. Esto es lo que subyace a la fuerte restricción aplicada; por ejemplo, sobre los presupuestos para la educación, para la vivienda popular, las becas estudiantiles, los subsidios para hogares pobres, la seguridad pública o los parques nacionales. También, contribuye a esa reducción, la negativa del gobierno a cumplir con sus obligaciones respecto del seguro de salud y el seguro de pensiones de la Caja Costarricense del Seguro Social (CCSS).
Este fuerte recorte está dando lugar a una situación de crisis social y política que desestabiliza nuestra sociedad, y se manifiesta en la agudización del conflicto y el malestar y la creciente violencia. En particular, genera graves consecuencias humanas, puesto que daña la calidad de vida de nuestra población, especialmente los sectores más pobres, que son los que sobreviven en situaciones de mayor vulnerabilidad.
La situación es sencillamente insostenible, lo cual convoca a un esfuerzo urgente de rectificación. Es insostenible desde el punto de vista humano, que es, al cabo, lo más importante, y, en consecuencia, resulta insostenible en lo social y político, pero también en lo económico. Claramente, se han puesto en movimiento fuerzas contrapuestas, en curso de colisión: por un lado, la demanda ciudadana que reclama, con justificada razón, la atención de múltiples y acuciantes necesidades sociales, y, frente a esto, la problemática, en proceso de agravamiento, que plantea la realidad de un espacio fiscal sumamente restringido, que dificulta atender tales reclamos, excepto si se retorna a una situación de incrementado déficit fiscal. Pero, sin olvidar que se están posponiendo inversiones y se están deteriorando servicios que son esenciales para dar sustento a procesos de desarrollo que sean, a un tiempo, económicamente sostenibles y socialmente equitativos. En breve: se están dinamitando las bases para que Costa Rica pueda gozar de un futuro en el que haya bienestar, paz, democracia y justicia.
Por otra parte, la evidencia es clara en el sentido de que el plan fiscal impulsado en el gobierno de Carlos Alvarado, ya rindió los frutos que podía dar. El 2023 marcó su punto culminante, desde el punto de vista de que, en ese año, el superávit financiero, alcanzó su punto más alto. Después, entra en una fase declinante, que ya había tenido sus primeras manifestaciones en el mismo 2023. Metafóricamente, podría firmarse que ya tocó techo y chocó contra cerca, y que, ni en el mejor de los casos, proporciona una base de sustentación suficientemente sólida y amplia, desde la cual tratar ni siquiera de recuperar los graves rezagos de la inversión pública, y el agudo deterioro que los servicios sociales han sufrido, mucho menos avanzar hacia su mejora efectiva. El comportamiento de los ingresos tributarios (o sea, aquellos provenientemente directamente de impuestos), así lo pone de manifiesto. Medidos como porcentaje del PIB, tuvieron un crecimiento de cierta significación en 2021 y 2022, pero luego tendieron a contraerse en 2023 y 2024. Véase el gráfico número 2.
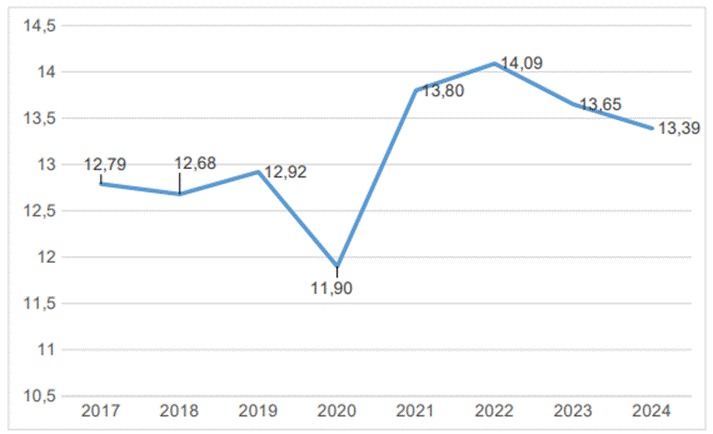
Fuente: elaboración propia con base en datos del Ministerio de Hacienda y del Banco Central de Costa Rica. Nota: el gráfico muestra la evolución de los ingresos tributarios, o sea, los provenientes directamente de impuestos, expresados como porcentaje del PIB, durante el período comprendido entre 2017 y 2023. Se observa como el plan fiscal aprobado en el gobierno de Carlos Alvarado, al entrar a regir al completo, logró sus mejores resultados en 2021 y 2022, y, enseguida, entra en una fase declive en 2023, la cual continúa en 2024.
Gráfico 2. Gobierno Central: porcentaje que los ingresos tributarios representan respecto del PIB
Esta evolución de los ingresos tributarios confirma la fragilidad de los fundamentos en que se apoya el ajuste fiscal. Además, es importante tener presente la reducción en los ingresos provenientes de los impuestos sobre ingresos y utilidades, los cuales en 2024 se redujeron un -2,65 % respecto del dato de 2023. Incluso, más revelador es el hecho de que la parte que sufre mayor reducción dentro de esa categoría de impuestos es la que corresponde específicamente a ''personas jurídicas” que, en lo sustantivo, son las empresas y, especialmente, las empresas más grandes. En este último caso (personas jurídicas), la baja registrada es por un muy apreciable -8,2 % 4. Ello indica Ministerio de Hacienda que, si la evolución del total de los ingresos tributarios se mantiene en. positivo, básicamente, ha sido gracias a los impuestos sobre bienes y servicios, cuya naturaleza es típicamente regresiva. En síntesis, cabe que, al perder dinamismo la recaudación de impuestos, también el sistema tributario tiende a volverse más regresivo y, por lo tanto, más injusto.
No hay, por parte del gobierno de Rodrigo Chaves, ninguna propuesta que permita rectificar este rumbo tan peligroso hacia el cual el país ha sido empujado. Parece haber un apego dogmático a los postulados ideológicos de la austeridad fiscal, y, a la vez, una total indiferencia frente a los efectos sociales y humanos que todo esto conlleva. Cuando, al mismo tiempo, el país se ve atrapado en la espiral de violencia desatada por el narcotráfico y el crimen organizado. Con un agravante: el gobierno actual, lejos de animar el diálogo en procura de acercar posiciones alrededor de una propuesta que permita superar en forma airosa estos amenazantes desafíos, insiste en atizar el conflicto de una forma como nunca, en muchos decenios, lo había hecho ningún gobierno de Costa Rica.
La propuesta, que en este documento se formula, está animada por una genuina preocupación plenamente justificada si tomamos en cuenta esta compleja y difícil situación. Cuando, a la vez, responde al convencimiento de que Costa Rica debe animarse y tener el coraje para entrar en el debate acerca de las urgentes reformas que nuestro sistema tributario demanda. Deberíamos tener la sabiduría para emprender una ruta que, de forma gradual, nos aproxime a los estándares de los países más desarrollados, especialmente aquellos que han sido más exitosos en la construcción de sociedades más justas e igualitarias, que, por lo general, son también los que mayores niveles de bienestar han alcanzado. Aquí, podríamos apelar a la metáfora de la llamada ''trampa de los países de ingresos medios”, la cual alude a la dificultad que, históricamente, han tenido esos países para dar el paso que les permita alcanzar la condición de ''país de altos ingresos”. Lo cual me lleva a enfatizar lo siguiente: si el objetivo es salir de ahí y superar esa ''trampa”, la cuestión atinente al sistema tributario es, sin duda, una condición necesaria, aun cuando pudiera no ser suficiente. Puesto de otra forma: debemos converger, así sea de forma paulatina, hacia un sistema tributario cuyos perfiles se aproximen a lo que es característico de los países más avanzados, más igualitarios y de mayor nivel de vida.
Lo anterior es importante desde el punto de vista humano y social, pero también desde lo económico, puesto que, para poder avanzar hacia una economía diversificada, con un aparato productivo asentado en sólidos encadenamientos productivos, moderna, de alta productividad, y muy respetuosa con la naturaleza, es necesario contar con servicios públicos de alta calidad, apropiadamente financiados y, asimismo, con una institucionalidad pública robusta, en capacidad de asumir el liderazgo que le corresponde.
Los criterios desde los cuales se formula esta propuesta son los siguientes:
Equidad y justicia en todas sus dimensiones, o sea, para reducir las desigualdades en la distribución del ingreso y la riqueza, las inequidades de género y los desequilibrios en los niveles de desarrollo regional.
Si bien el problema de dualización de la economía costarricense demanda mucho más que una reforma tributaria, esta también debe hacerse cargo, en lo que le corresponde, del problema que eso representa con todas las serias consecuencias sociales que conlleva. En otras palabras: es necesario avanzar hacia un sistema tributario que contribuya, dentro de su ámbito, a resolver la perniciosa situación de dualización, que sufre nuestra economía, con todo el complejo síndrome de desequilibrios, asimetrías, inequidades y rezagos que eso comporta.
Aunque aquí no se discuta ese aspecto, debe quedar claro que la reforma tributaria debería ir acompañada de una amplia reforma de la institucionalidad pública. Es falso como luego tendremos ocasión de demostrarlo- que el Estado costarricense sea grande, mucho menos ''elafantiásico” como, con afán descalificante y peyorativo, a veces se afirma. Pero, sí es cierto que su funcionamiento puede y debe mejorar en muchos aspectos. Eso también debe ser debatido en profundidad, de forma democrática y transparente, pero, para hacerlo, es necesario dejar a un lado el sesgo ideológico que apuesta por el recorte y la restricción, cuando, claramente, la actual realidad de Costa Rica demuestra que eso es inviable y desatinado. En su lugar, se debe prevalecer un enfoque progresista, de construcción y mejora.
Debo indicar que esta propuesta no se ocupa del problema del fraude tributario en sus distintas posibles expresiones, ya sea propiamente como evasión, o bien, en su faceta más sofisticada, como elusión tributaria, la cual, aun siendo formalmente legal, resulta éticamente repudiable, no solo porque burla la voluntad del legislador, sino porque, asimismo, atropella, de manera deliberada y consciente, los deberes ciudadanos y los principios de solidaridad y convivencia en el contexto de una república democrática. Advierto que este es un problema absolutamente clave, que debe ser combatido con decisión y energía. Según el mismo Ministerio de Hacienda de Costa Rica, la ''brecha de cumplimiento”, o sea, la diferencia entre lo efectivamente recaudado y lo que, potencialmente, debió recaudarse, alcanzaba el 5,66% del PIB en el año 2021.5 Es una cifra escandalosa, y tan solo reducirla a la mitad habría posibilitado equilibrar de forma razonable las finanzas públicas, sin incurrir en los dolorosos costos sociales y humanos que estamos padeciendo. Algunos aspectos clave, que deben tenerse en consideración, y que a continuación indico, a modo de sugerencia y sin profundizar en detalles, son los siguientes:
Es necesario fortalecer los equipos humanos y las capacidades de auditoría; ampliar y modernizar las capacidades informáticas y aprovechar mejor las nuevas tecnologías, incluida la inteligencia artificial, entre otros avances que son necesarios. Evidentemente, todo esto demanda decisión política y financiamiento para realizar las inversiones que son necesarias.
Las leyes y los reglamentos deberían estar siendo actualizados periódicamente a fin de cerrar portillos que surgen, casi naturalmente, a partir de una realidad dinámica y cambiante. Debería haber equipos profesionales especializados, dotados de la mejor tecnología, que, sistemáticamente, se dediquen a identificar los vacíos y las falencias surgen en la legislación y en los métodos de control y auditoría, como resultado de las evoluciones de la realidad, y los cuales formularan periódicamente las propuestas de ajuste que sean necesarias, las cuales deberían ser tramitadas, con máxima presteza, ante las autoridades, legislativas o del Poder Ejecutivo, según el ámbito de decisión que, en cada caso, corresponda.
La legislación debería modificarse a fin de penalizar y desincentivar la migración de capitales al exterior por parte de residentes en el país y, de forma similar, deberían crearse mecanismos de control y sanción, que dificulten la posibilidad de domiciliar en paraísos fiscales activos propiedad de personas residentes en Costa Rica. Un esquema tributario apropiadamente diseñado debería imponer sanciones impositivas y de otro tipo, que desincentive esos comportamientos, lo cual debería ir acompañado de un refuerzo y mejora sustancial de los sistemas de registro y control.
También, es fundamental que el país asuma una posición beligerante, y de liderazgo moral, para fortalecer los esfuerzos de cooperación y coordinación entre gobiernos con el objetivo de combatir seriamente los paraísos o guaridas fiscales y todas las formas de fraude tributario y para armonizar, dentro de márgenes razonables, los niveles de tributación que rigen en los distintos países.
Es clave que la ciudadanía costarricense se pronuncie en relación con la problemática del fraude tributario, mantenga una actitud beligerante y de vigilancia, y exija de las autoridades del Poder Ejecutivo, como también de parte de la Asamblea Legislativa, la voluntad política que esto demanda. La educación en materia tributaria, que promueva una cultura de responsabilidad, vigilancia y rendición de cuentas es, sin duda, muy necesaria.
Acerca del tamaño del sector público de Costa Rica y su carga tributaria
No es cierto que nuestro sector público sea grande. En líneas generales, tiende a aproximarse a lo que usualmente se observa en países de ingresos medios e, incluso, en algunos aspectos, está más cerca de lo que es típico de países de ingresos bajos. En especial, debe quedar claro que el gasto o inversión social de Costa Rica es reducida. No solo se ubica muy por debajo de lo que es propio de los países ricos, sino que, en realidad, tiende a estar próxima a los estándares característicos de países pobres. Véanse los gráficos 3, 4 y 5 siguientes.
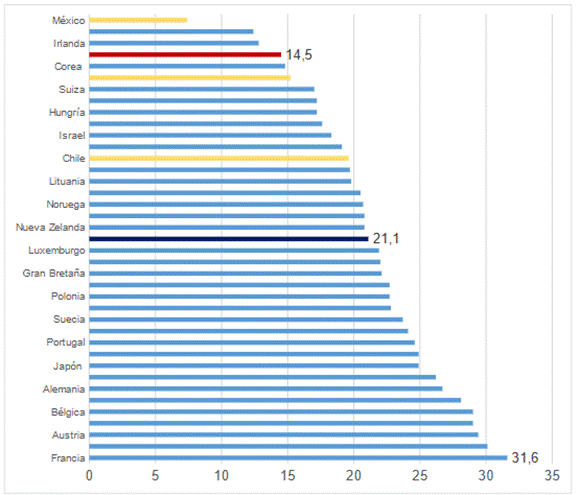
Fuente: elaboración propia con base en datos de la OCDE Nota: El gasto público de tipo social de Costa Rica, medido como porcentaje del respectivo PIB, se ubica un tercio por debajo del promedio de la OCDE, y apenas a la mitad, o apenas por encima de la mitad, del dato para muchos de los países más avanzados
Gráfico 3. Gasto social como porcentaje del PIB
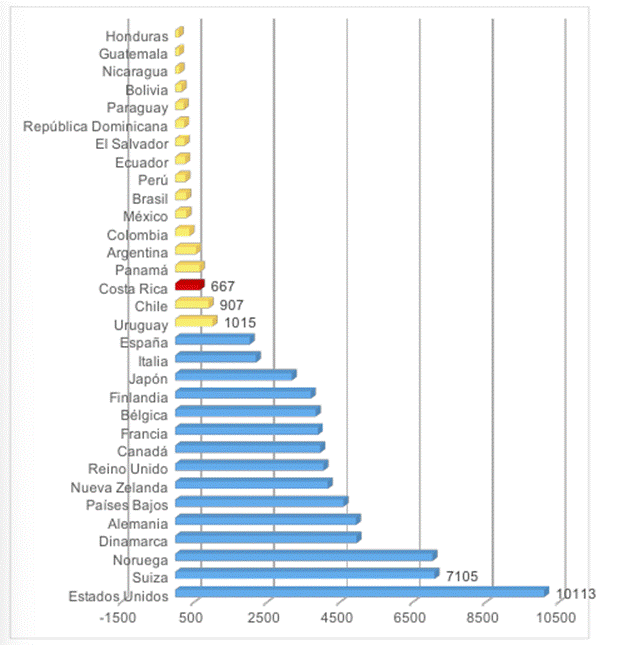
Fuente: elaboración propia con base en datos de Expansión/Datosmacro.com Nota: El gasto público en salud por habitante de Costa Rica, medido en euros y destinado a la atención de la salud, aunque superior al de la mayoría de los países latinoamericanos (pero inferior al de Chile y Uruguay), es apenas una fracción de lo que es característico de los países más avanzado. De hecho, es tan solo un décimo del de Noruega. Notoriamente los sistemas de salud con mayor componente privado -Suiza y, sobre todo, Estados Unidos- son los que destinan más recursos a la atención sanitaria con resultados comparativamente pobres en el caso estadounidense
Gráfico 4. Gasto público per cápita en salud. Datos alrededor de 2022 (euros)
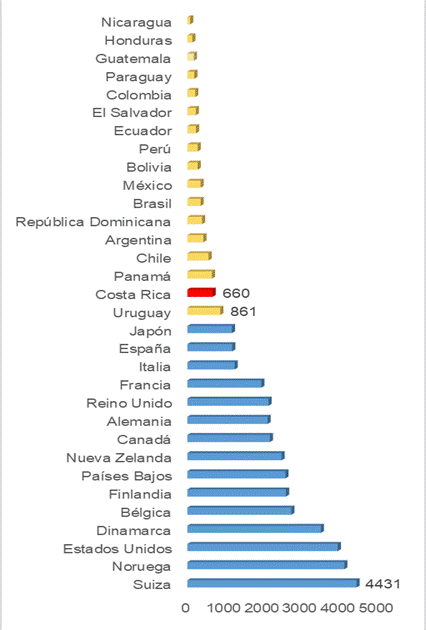
Fuente: elaboración propia con base en datos de Expansión/Datosmacro.com Nota: En el caso del gasto en educación per cápita medido en euros, si bien Costa Rica se ubica algo por encima de la mayoría de países latinoamericanos, el monto respectivo es, nuevamente, muy inferior a lo que es usual en el caso de los países ricos. Tan solo es una séptima parte de lo que invierten Noruega o Suiza, por ejemplo
Gráfico 5. Gasto público per cápita en educación. Datos alrededor de 2022 (euros)
Acerca del sistema tributario costarricense: insuficiente y regresivo
Es importante caracterizar con rigor y claridad el sistema tributario costarricense, para así identificar sus rasgos constitutivos y definitorios. Es importante hacerlo, porque esa es la base necesaria desde la cual avanzar hacia posibles reformas, porque es desde ahí que es posible trazar una hoja de ruta conduzca a un mejor sistema tributario, quizá aquel al cual legítimamente debemos aspirar o, al menos, uno que se aproxime a ese ideal tanto como sea factible. Con ese propósito propongo, aquí, un ejercicio de comparativa internacional ubicándolo en el contexto de los sistemas tributarios de diversos países, algunos de los cuales son miembros de la OCDE y otros no.
El nivel de tributación total de Costa Rica, medido como porcentaje del PIB, es muy inferior al de los países económicamente más ricos. Si restringimos la comparación a los países de ingresos medios, Costa Rica queda situada más o menos a la mitad dentro de ese grupo (Gráfico N.° 6).
En el caso de los impuestos sobre ''rentas, utilidades y ganancias” (según la terminología utilizada por la OCDE), Costa Rica se coloca en la parte inferior de la escala, incluso por debajo de países centroamericanos de ingresos más bajos que el nuestro. Eso se observa, lo mismo si se hace referencia al porcentaje respectivo en el PIB (Gráfico N.° 7), que si nos referimos a su aporte, en porcentaje, al total de los ingresos tributarios del gobierno (Gráfico N.° 8).
Los impuestos sobre bienes y servicios -de suyo más injustos y regresivos tienen, por lo regular, un mayor peso en países de ingresos medio y bajos que en países ricos y, por lo tanto, dan una más elevada contribución al total de ingresos tributarios en los primeros que en los segundos. Al ubicarse en el contexto de los países de ingresos medios, Costa Rica aparece como uno de los países donde este tipo de impuestos da un aporte más bajo. Aun así, es notable que sea esta la única categoría de impuestos, cuyo aporte, en el caso de Costa Rica, se sitúa por encima del promedio de la OCDE y, desde luego, por encima de la gran mayoría de países más ricos (Gráfico N.° 9).
En el caso de los ingresos provenientes de contribuciones a la seguridad social, el aporte, para el caso de Costa Rica, medido como porcentaje del PIB, coincide con el promedio de la OCDE. Es, en general, superior al de los países latinoamericanos y, también, superior a algunos países ricos (Gráfico N.° 10). Pero, en el caso de estos últimos, debe tenerse presente que eso se ve acompañado, y mucho más que compensado, por un aporte sustancialmente mayor por parte de los impuestos sobre ''rentas, utilidades y ganancias”. Aquí, es necesario referirse al reclamo, expresado por parte del empresariado y sectores ideológicamente conservadores, según el cual el monto de tales contribuciones es muy alto. Esto amerita algunas reflexiones adicionales:
Es preciso discutir más en profundidad la tesis según la cual estas contribuciones a la seguridad social son muy altas en Costa Rica. Si no son particularmente altas como proporción del PIB, no deberían serlo tampoco a nivel microeconómico, excepto para empresas pequeñas con estructuras de costos muy centradas en la parte laboral. Pero tampoco deberían ser muy altas para transnacionales de alta tecnología instaladas en zona franca, cuyos costos salariales son, relativamente hablando, muy bajos.
Esta tesis, acerca de las presuntas elevadas contribuciones sociales, se ve subvertida adicionalmente al considerar el reducido ''gasto de bolsillo” en salud, según la designación que utiliza la OCDE, o sea, la proporción o porcentaje de los gastos totales de salud que es cubierto en forma privada, por cuenta de las mismas personas afectadas, e independientemente de los servicios que brinda el sistema público, básicamente la CCSS en nuestro caso. Para 2017, y según datos de la OCDE, el dato para Costa Rica era de un 22 %, de modo que, entre 33 países de América Latina y el Caribe, solo cinco se situaban por debajo del nuestro. Ese dato, sobre gasto de bolsillo en atención sanitaria, nos ubicaba casi a la par del promedio de la OCDE, situado en ese momento en 21 %. 6Datos del Banco Mundial, actualizados a 2022, ratifican esta tesis, puesto que demuestran que, entre los 38 países miembros de la OCDE, solo dos (Colombia y Turquía) tienen un gasto de bolsillo inferior al de Costa Rica. El valor respectivo para nuestro país, equivale tan solo a un 46,8 % del promedio de la OCDE: 430,18 dólares per cápita frente a 918,89 dólares per cápita ajustados ambos valores según el método de paridad del poder adquisitivo. 7
Por lo tanto, es discutible que deban considerarse altas las contribuciones sociales, puesto que estas posibilitan que, en el ámbito de la atención de la salud, el gasto privado resulte relativamente muy bajo. De otra manera, los salarios deberían incorporar lo necesario para cubrir tales necesidades, de forma que la reducción de costos que las empresas logren mediante la reducción de las contribuciones sociales, se compensaría por el incremento en los salarios. Excepto, desde luego, que, como país, estemos dispuestos a tolerar un severo deterioro en las condiciones de salud de la población. Pero, en todo caso, esto último inevitablemente impactaría también en los costos de producción, puesto que la fuerza de trabajo de que se disponga será menos productiva y, son seguridad, más ausentista.
De cualquier forma, si se insiste en reducir las contribuciones sociales, es ineludible que estas se sustituyan por impuestos muy progresivos, que necesariamente han de incluir a las em presas de zona franca (puesto que sustituirían las cuotas de seguridad social que estas actualmente pagan), y deben quedar blindadas frente a interferencias políticas, cosa muy necesaria en vista de la experiencia que se ha vivido con la administración de Rodrigo Chaves, cuando el Gobierno de la Republica y el Ministerio de Hacienda se niegan reiteradamente a cumplir sus obligaciones con la Caja, apelando a excusas inverosímiles y, a menudo, francamente insultantes. Cualquier reforma en ese sentido debería aspirar a corregir los rasgos de regresividad, que podría haber en el sistema actual, y descartar toda posibilidad de recurrir a impuestos sobre bienes y servicios, porque eso implicaría financiar la seguridad social sobre una base regresiva, contradictoria con la naturaleza propia de tales servicios, en cuanto estos deberían ser instrumentos para la redistribución del ingreso y la riqueza y la construcción de una sociedad más justa y vivible.
En resumen: tenemos una estructura tributaria que resulta insuficiente para financiar apropiadamente los servicios públicos, que son necesarios para garantizar los objetivos de equidad, inclusión y pacífica y respetuosa convivencia, a los que aspiramos, pero que tampoco proporciona la base necesaria para que el Estado pueda desempeñar apropiadamente el papel de liderazgo que es necesario que cumpla, para promover la modernización y diversificación de la economía, de forma regionalmente equilibrada y sobre bases de alta productividad y pleno respeto a la naturaleza. Pero, como también hemos observado, es un sistema tributario que tiende a ser regresivo e injusto. Sobre este último aspecto, luego se aportaré evidencia adicional.
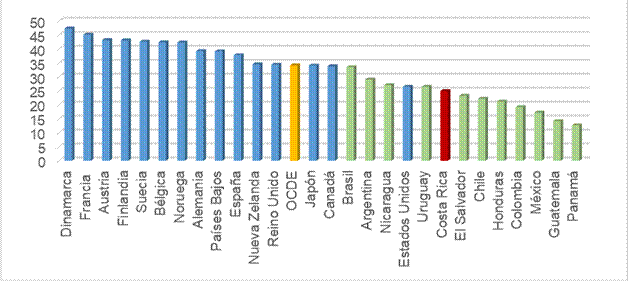
Fuente: elaboración propia con base en datos de la OCDE Nota: el total de los ingresos tributarios en Costa Rica está muy por debajo de los estándares de los países de más alto nivel de vida de la OCDE, es muy inferior al promedio OCDE y al de varios países latinoamericanos.
Gráfico 6.
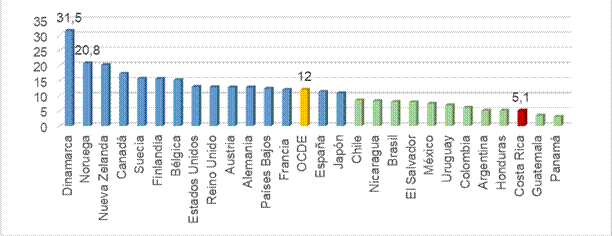
Fuente: elaboración propia con base en datos de la OCDE Nota: esta categoría de impuestos es, por lo regular, la de carácter más progresivo y, por lo tanto, la más equitativa. En Costa Rica, sin embargo, este tipo de impuestos dan un aporte muy reducido, prácticamente coincide con lo que es habitual en los países más pobres.
Gráfico 7. Impuestos sobre la renta, utilidades y ganancias como porcentaje del PIB (año 2021)
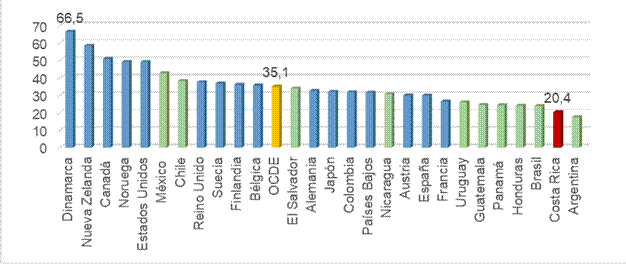
Fuente: elaboración propia con base en datos de la OCDE NOTA: Se confirma aquí lo que ya nos indicaba el gráfico anterior. Aquí, observamos que el aporte que los impuestos sobre ingresos, utilidades y ganancias dan al total de los ingresos del gobierno es particularmente limitado, situado prácticamente al fondo de la escala.
Gráfico 8. Proporción (expresado como porcentaje) de los impuestos sobre la renta, utilidades y ganancias en el total de los ingresos tributarios (año 2021)
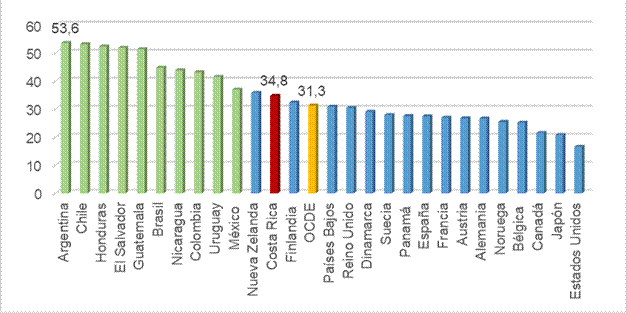
Fuente: elaboración propia con base en datos de la OCDE Nota: en contraste con lo que nos mostraban los dos gráficos anteriores, observamos que los impuestos sobre bienes y servicios -en general más regresivos e inequitativos- dan un aporte bastante significativo al ser medidos como proporción del PIB
Gráfico 9. Aporte de los impuestos sobre bienes y servicios en el total de ingresos tributarios (cifras en porcentaje) (año 2021)
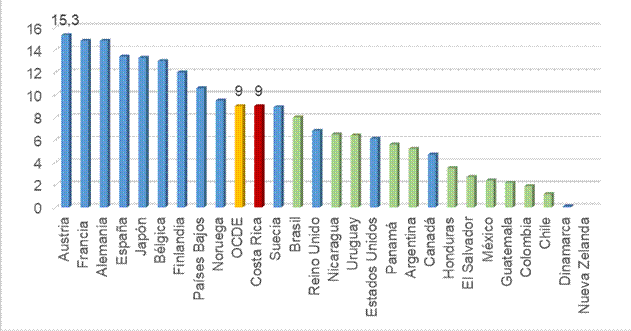
Fuente: elaboración propia con base en datos de la OCDE Nota: estas contribuciones sociales dan un aporte de cierta significación, al mismo nivel que el promedio OCDE, pero inferior al de la mayoría de países ricos. Cualquier propuesta para reducirlas, debe pasar por un análisis crítico, como el que desarrollo en un apartado anterior de este documento
Gráfico 10. Contribuciones seguridad social como porcentaje del PIB (año 2021)
El peso dominante de los impuestos indirectos en la estructura tributaria de Costa Rica
A fin de ilustrar adicionalmente, sobre el carácter regresivo del sistema tributario costarricense, se observa en los dos gráficos siguientes (números 11 y 12) el aporte de impuestos sobre bienes y servicios en comparación con el que proviene de impuestos sobre los ingresos y sobre el patrimonio o propiedad. Se constata la existencia de un sesgo hacia el primer tipo de impuestos, de suyo regresivos lo cual, muy plausiblemente forma parte de la problemática asociada a la aguda desigualdad en la distribución de los ingresos que hoy fractura la sociedad costarricense.
Es importante indicar que, con mucha certeza, los niveles de desigualdad son muy superiores a lo que usualmente se cree, puesto que los datos que se ofrecen por lo general se basan en los resultados ofrecidos por la Encuestas Nacional de Hogares (ENAHO), que elabora y publica anualmente el INEC, los cuales están lastrados por algunas limitaciones, si bien, necesario es indicarlos, tales falencias no son, ni mucho menos, privativas del caso de Costa Rica, sino reconocidas en todo el mundo como propios de ese tipo de instrumento. Tales encuestas, basadas en datos declarados por las personas entrevistadas, no logran captar los ingresos muy altos, es decir, los del 5 % o el 1 % más rico de la población, ni mucho menos los del 1 por mil más rico. Por razones estadísticas, al ser ingresos extremos, ese grupo generalmente no cae dentro de la muestra. Pero, además, influyen razones, especialmente relevantes en el caso de Costa Rica, asociadas a la cultura secretista y de ocultamiento que caracteriza a esos grupos sociales muy ricos, y en virtud, asimismo, de su estilo de vida, resguardado detrás de murallas y protegidos por fuertes dispositivos de seguridad, por lo que resultan ser personas y hogares prácticamente inaccesibles, aun en el caso de que cayeran en la muestra y se les quisiera entrevistar.
El Informe de Estado de la Nación 2023, capítulo de ''Equidad e Integración Social”, ofrece datos del Índice de Gini ajustado, según un estudio de Zúñiga Cordero realizado para la Paris School of Economics, en el que se combinan datos provenientes de diversas fuentes: Ministerio de Hacienda, Caja Costarricense del Seguro Social, así como las mencionadas encuestas del INEC 8. Según este trabajo, desde 2006, y hasta 2020 (último año considerado), el mencionado índice mantuvo valores por encima de 0,60, incluso en los alrededores de 0,62-0,63. Esto, que seguramente está más cerca de la realidad de Costa Rica, evidencia niveles de desigualdad realmente abismales.
A la hora de proponer y diseñar una transformación del sistema tributario, esta problemática debería ser considerada como un criterio central. O sea: se dificulta pensar otra cosa, como no sea una reforma muy progresiva. Aunque no suficiente, esa es una herramienta necesaria en cualquier esfuerzo serio tendiente a reducir las tremendas desigualdades distributivas que hoy sufre Costa Rica.
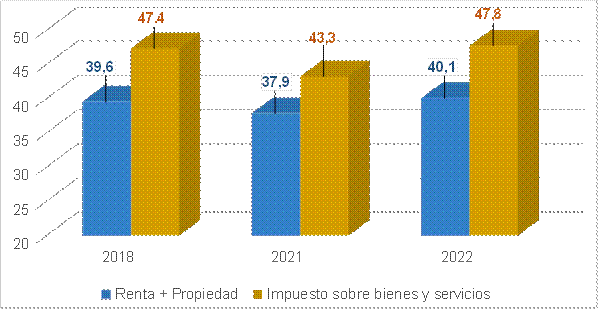
Fuente: elaboración propia con base en datos Ministerio de Hacienda, provenientes del cuadro ''Consolidado por Clasificación Institucional” para los años indicados. Nota: el cuadro agrupa los impuestos en dos categorías principales: renta y propiedad, que tienden a ser impuestos progresivos, que afectan proporcionalmente más a los grupos más ricos, e impuestos sobre bienes y servicios, en mayor grado regresivos, o sea, su afectación es mayor conforme más bajo el ingreso de las personas y los hogares
Gráfico 11 Gobierno Central: aporte a los ingresos totales de las categorías de impuestos que se indican
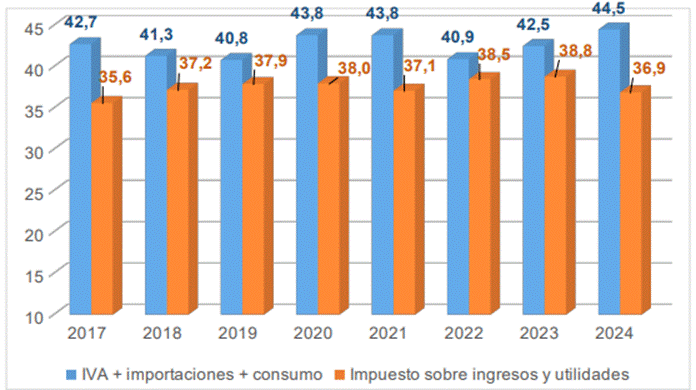
Nota: Se agrupan los impuestos en dos grandes categorías. La primera -que suma Impuesto al Valor Agregado (IVA), impuestos a las importaciones e impuestos al consumo- son, por lo regular, impuestos regresivos, cuyos efectos pesan más fuertemente sobre las personas y hogares de ingresos bajos. La segunda -impuestos sobre ingresos y utilidades- tiende a un perfil progresivo con una mayor afectación para quienes tienen ingresos altos
Gráfico 12. Gobierno Central: aporte a los ingresos tributarios de las categorías indicadas de impuestos (cifras en porcentajes): 2017 a 2024
El tipo de reforma tributaria que necesitamos
Esta reforma debe formularse teniendo presente el contexto general con el que nos enfrentamos:
La realidad de una profunda desigualdad en la distribución del ingreso y la riqueza, lo que abre verdaderos abismos en la sociedad costarricense. Esta aguda desigualdad afecta negativamente la calidad de la convivencia social, incentiva el malestar político, desestabiliza la democracia y crea condiciones propicias para que el crimen organizado se arraigue y florezca, atraiga a la juventud marginalizada y genere indeseables consecuencias en términos de mayor violencia e inseguridad.
La realidad de una economía dualizada, lo cual no es, ni mucho menos, un detalle anecdótico ni una cuestión que se agote en la simple descripción, puesto que, en realidad, la bonanza y prosperidad de una parte de la economía está estructuralmente vinculada y, de hecho, condiciona el rezago de la otra parte. O sea, cuando advertimos acerca de la dualidad de la economía, en realidad, hacemos referencia a una condición dinámica, un bucle de retroalimentación entre el dinamismo de una de las partes y el rezago de la otra, todo lo cual impacta negativamente la distribución del ingreso y la riqueza, el empleo, los desequilibrios y las asimetrías regionales y la sostenibilidad de las finanzas públicas 9
El sistema tributario mismo, en su diseño actual, refleja esos dos problemas que acabo de enunciar, pero, al mismo tiempo, actúa como uno de los factores que los causa:
Porque es regresivo, y, por lo tanto, inequitativo e injusto.
Porque está diseñado de forma tal que refuerza el efecto de dualización de la economía. Según los informes más recientes, elaborados por el Ministerio de Hacienda, sobre el ''gasto tributario”, la parte asociada a las exoneraciones sobre el impuesto a las utilidades que beneficia a las empresas de zona franca, representó un 1,48 % del PIB en 2022 y un 1,40 % en 2023, o sea, montos entre ₡660 y ₡665 mil millones por año 10.
Por lo tanto, es necesario avanzar hacia un sistema tributario que tenga presentes las siguientes condiciones:
Debe virar hacia impuestos de tipo progresivo, de forma que estos adquieran un mayor peso en la recaudación tributaria.
Debe aplicar el principio de la renta global, tanto en relación con las ganancias corporativas o empresariales, como en relación con los ingresos personales (globalización de ingresos personales).
Debe hacerse tributar, sobre bases paritarias, los ingresos provenientes del trabajo y los provenientes del capital.
En todos los casos, tanto en relación con lo indicado en el punto b) como lo señalado en el c), deben aplicarse escalas muy progresivas.
Debe avanzarse gradualmente hacia el establecimiento de un régimen tributario que suprima el tipo de privilegios que han propiciado, desde el ámbito impositivo, el fenómeno de dualización de la economía.
No se propone modificar las escalas de tributación aplicadas a pequeñas empresas, pero sí se sugiere incluir los ingresos provenientes de actividades personales autónomas (o sea, las que las personas realizan por cuenta propia) dentro de los ingresos personales globalizados.
Debe tenerse presente que la viabilidad y la eficacia de todo lo que aquí se propone depende, en grado significativo, de la capacidad que, como país, tengamos para combatir el fraude tributario en todas sus posibles manifestaciones. De ahí, surge la importancia de que todas las sugerencias formuladas en la introducción, u otras que seguramente serán planteadas, reciban la atención que merecen y sean desarrolladas en detalle y con amplitud y que se lleven a la práctica con mucha decisión. Para que eso sea posible, sin duda, se requiere que la ciudadanía costarricense mantenga una actitud vigilante y comprometida para generar así vigorosas corrientes de opinión y propiciar el surgimiento de un compromiso político serio, de forma que las élites políticas se sientan, a un mismo tiempo, interpeladas, presionadas, comprometidas y respaldadas, y que, entonces, asuman sus responsabilidades y tomen las decisiones necesarias.
Los componentes centrales del sistema tributario al que deberíamos aspirar
Ingresos personales globalizados: se incluyen ingresos provenientes del trabajo (sueldos salarios, honorarios, dietas, etc.) o cualquier tipo de rentas o ganancias del capital, cuando estas últimas se hagan efectivas. Esto significa terminar con la práctica odiosa, motivada por razones ideológicas y reflejo del predominio de poderosos intereses económicos, que discrimina entre ingresos del trabajo e ingresos del capital. Se toma como base de la propuesta, la escala del impuesto sobre salarios vigente durante el año 2024, pero ampliada para incorporar categorías más altas:
Hasta ₡ 949.000: exento
Sobre el exceso de ₡ 929 000,00 y hasta ₡ 1 363 000,00: 10 %.
Sobre el exceso de ₡ 1 363 000,00 y hasta ₡ 2 392 000,00: 15 %.
Sobre el exceso de ₡ 2 392 000,00 mensuales y hasta ₡ 4 783
000,00: 20 %.
Sobre el exceso de ₡ 4 783 000,00 y hasta ₡8 000 000,00: 25 %.
Sobre el exceso de ₡ 8 000 000 y hasta ₡ 15 000 000,00: 30 %.
Sobre el exceso de ₡ 15 000 000,00: 35 %.
Patrimonios o riqueza personal: entendiendo por tal cosa cualquier forma de riqueza, física o financiera, desde terrenos, casas, automóviles, yates, edificios de apartamento o de oficinas, a bonos de deuda pública, acciones de empresas, certificados de depósito a plazo o inversiones en fondos inmobiliarios y similares. Obviamente, este impuesto se aplicaría sobre el patrimonio neto una vez deducidos los posibles pasivos o deudas que la persona pudiera tener. En una sociedad tan desigualitaria como la costarricense, esto es necesario no simplemente como fuente para la financiación del sector público, sino también como herramienta para reducir esas desigualdades. Este impuesto podría diseñarse, según una escala progresiva, de la siguiente forma:
Patrimonios hasta ₡ 150 000.000,00: exentos.
Sobre el exceso de ₡ 150 000 000 y hasta ₡ 300 000 000,00: 0,50 %.
Sobre el exceso de ₡ 300 000 000,00 millones y hasta ₡ 600 000
000,00: 1,00 %.
Sobre el exceso de ₡ 600 000 000,00 y hasta ₡ 1 000 000 000,00:
1,35 %.
Sobre el exceso de ₡ 1 000 000,000,00 y hasta 10 000 000 000: 1,70
Sobre el exceso de ₡ 10 000 000 000,00: 2,0 %.
Al ser difícil estimar el valor de los patrimonios personales acumulados, se ofrece, a modo de ilustración, datos construidos con base en la riqueza financiera del sector privado en el sistema financiero nacional.
Cuadro 2 Riqueza financiera del sector privado en el sistema financiero de Costa Rica excluyendo numerario en poder del público (2018-2023) (Datos a diciembre de cada año en millones de colones)
| - | Depósitos financieros | Bonos de Estabilización Monetaria (BEM) | Bonos fiscales | ||||
| Moneda nacional | Moneda exranjera | Moneda nacional | Moneda extranjera | Moneda nacional | Moneda extranjera | Total General | |
| 2018 | 12 251 427,0 | 7 663 485,38 | 704 835,539 | 0 | 4 363 590,81 | 1 752 462,86 | 26 735 801,62 |
| 2019 | 12 251 427,0 | 7 663 485,38 | 633 229,0 | 0,0 | 4 960 242,08 | 2 182 048,36 | 28 049 733,68 |
| 2020 | 14 257 547,8 | 8 794 964,62 | 505 039,538 | 0 | 5 752 702,5 | 2 292 742,69 | 31 602 997,15 |
| 2021 | 14 753 749,1 | 10 080 949,2 | 288 586,547 | 0 | 6 417 982,9 | 1 942 994,4 | 33 484 262,2 |
| 2022 | 15 279 422,6 | 10 060 198,1 | 291 033,363 | 8 487,23825 | 8 086 122,16 | 1 719 821,93 | 35 445 085,39 |
| 2023 | 16 320 765,1 | 9 201 281,16 | 784 748,661 | 6 791,57592 | 8 336 602,23 | 1 684 435,02 | 36 334 623,73 |
Fuente: elaboración propia con base en datos del Banco Central de Costa Rica
Si supusiéramos, siempre a título ilustrativo y de forma simplificada, que, en promedio, se hubiese aplicado una tasa del 1.0 % de impuesto al total de esa riqueza financiera, la recaudación anual resultante, habría sido por los montos siguientes:
Cuadro 3 Recaudación potencial derivada de la aplicación de un impuesto del 1,0 % a la riqueza financiera (ejemplo con fines ilustrativos)
| Año | Recaudación anual (millones de colones) | Porcentaje en el PIB |
|---|---|---|
| 2018 | 267 358,0 | 0,74 |
| 2019 | 280 497,3 | 0,74 |
| 2020 | 316 030,0 | 0,87 |
| 2021 | 334 842,6 | 0,83 |
| 2022 | 354 450,9 | 0,79 |
| 2023 | 363 346,2 | 0,77 |
Fuente: elaboración propia con base en datos del Banco Central-
Si este impuesto pudiera generalizarse a la totalidad de las riquezas o patrimonios privados, seguramente, tendría una importante capacidad recaudatoria, en el orden, posiblemente, del 1,5 a 2,0% del PIB. Asimismo, en la medida que se aplique sobre bases progresivas, sería un importante instrumento de nivelación de las diferencias en la distribución de la riqueza.
Evidentemente, es más difícil aplicar este tipo de impuesto a activos financieros, los cuales, por su misma naturaleza, son móviles y volátiles. Eso debe ser considerado a la hora de planificar los procesos de control tributario. Los activos físicos como las fincas, las casas, los edificios de oficinas o los apartamentos, los terrenos, como también los bienes duraderos que funcionan como expresión de riqueza colecciones de arte, autos de lujo o yates, por ejemplo podrían ser controlados con más facilidad. Ello sujeto a que existan apropiados sistemas de registro. Estos sistemas de registro, afinados y perfeccionados tanto como sea posible, permitirían detectar cuando las propiedades, del tipo que fuere, están siendo inscritas en jurisdicciones del extranjero, en particular paraísos fiscales, lo cual debería quedar sujeto a sanciones tributarias que desestimulen esa práctica irresponsable.
Impuesto sobre herencias y sucesiones: en concordancia, y de forma complementaria con este impuesto sobre patrimonios, debería aplicarse, asimismo, un impuesto similar, también muy progresivo, sobre herencias y sucesiones. La tabla del impuesto podría formularse de la siguiente forma:
Herencias hasta ₡ 100 000 000,00: exentas.
Sobre el exceso de ₡ 100 000 000 y hasta ₡ 200 000 000: 0,25 %.
Sobre el exceso de ₡ 200 000 000 y hasta ₡ 400 000 000: 0,75 %.
Sobre el exceso de ₡ 400 000 000 y hasta ₡ 600 000 000: 2,00 %.
Sobre el exceso de ₡ 600 000 000 y hasta ₡ 1 000 000 000: 3,0 %.
Sobre el exceso de ₡ 1 000 000 000 y hasta ₡ 10 000 000 000: 5,0
Sobre el exceso de ₡ 10 000 000 000 y hasta ₡ 50 000 000 000: 8 %.
Sobre el exceso de ₡ 50 000 000 000: 16 %.
Es importante tener presente que el impuesto sobre herencias y sucesiones cumple un rol importante, a fin de frenaro por lo menos aliviar la reproducción y la perpetuación intergeneracional de las desigualdades. Incluso, convendría contemplar la posibilidad de que la recaudación proveniente de este impuesto se destine a la formación de un fondo que financie becas estudiantiles, desde la preprimaria hasta el nivel terciario, e incluyendo formación técnica no universitaria y otros tipos de programas educativos debidamente acreditados. Esas becas se asignarán de acuerdo con el ingreso de los hogares. Por otra parte, y desde la lógica estricta de la ideología capitalista más rancia aquella que justifica la ganancia y la riqueza por el riesgo asumido, el trabajo realizado y el talento aportado nacer en cuna de oro no es justificación suficiente para ser rico. O sea: ser rico gracias al azar de haber nacido en un hogar rico, no es una justificación de recibo. Por supuesto, es posible apelar a diversas estratagemas para evadir este impuesto mediante el fraccionamiento de las fortunas o recurriendo a mecanismos que permitan ocultar el proceso de su trasmisión a los herederos. La legislación, los sistemas informáticos, las tecnologías, las técnicas de auditoraje y el personal de la administración tributaria deben tener la capacidad para neutralizar esos intentos, lo cual debe complementarse con sanciones tributarias que desincentiven esa práctica.
Impuestos sobre las remesas de la inversión extranjera: debe avanzarse hacia la corrección del proceso de dualización de la economía, la cual tiene múltiples efectos dañinos en diversos sectores de la economía y de la sociedad costarricenses. Si bien la parte tributaria es solo un elemento entre algunos otros que, de forma similar, inciden en esa situación, en todo caso es preciso que, también desde ese ámbito, se introduzcan algunos correctivos iniciales.
De momento, aquí se va a sugerir una forma de tributación que se aplique sobre la renta de la inversión extranjera directa. Sin embargo, es necesario considerar que, aquella exenta de cualquier tributación, se origina en las zonas francas, la cual es necesario que empiece a tributar. Se propone que, inicialmente, lo haga a una tasa reducida del 7,5 %, la cual se incrementaría gradualmente de la siguiente forma:
7,5 % como tasa inicial.
10 % en 4 años.
Al 12,5 % en 7 años.
Al 15 % (equiparada con el resto) a los 10 años.
Es posible que, al hacer tributar estas remesas por concepto de renta de inversión, se logre un efecto positivo en términos de incentivar, siquiera parcialmente, su reinversión en Costa Rica. Al reducirse el flujo de salida de las rentas sobre la inversión, se reduciría el monto recaudado gracias al respectivo impuesto, pero es de suponer que esto se compensaría con los ingresos tributarios que eventualmente resulten del mayor flujo de ingresos salariales que se pagaría, como efecto derivado del empleo que, es de esperar, resultarían de esas reinversiones. Esos ingresos tributarios provendrían del IVA o, cuando corresponda, del impuesto progresivo sobre ingresos personales. Por supuesto, queda pendiente la discusión de si también las ganancias corporativas de las empresas de zona franca, deberían también tributar. Sobre eso, volveremos más adelante.
Cuadro 4 Inversión Extranjera Directa (IED): total y destinada a zonas francas (millones de US dólares y cifras porcentuales) Extranjera
| IED | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | Promedio del período |
|---|---|---|---|---|---|---|---|---|
| (1)Total | 2487,2 | 2812,3 | 1762,7 | 3231,1 | 3163,9 | 3788,2 | 4321,6 | 3080,97 |
| (2)Zonas | 1537,9 | 1878,9 | 1096,3 | 2390,1 | 2554,3 | 2245,7 | 2777,7 | 2068,61 |
| % (2)/(1) | 61,83 | 66,81 | 62,19 | 73,97 | 80,73 | 59,28 | 64,27 | 67,14 |
Fuente: elaboración propia con base en datos del Banco Central de Costa Rica (con base en el cuadro titulado ''Inversión directa, economía declarante, anual (por régimen)”, cuyos datos difieren un poco de los del cuadro de la balanza de pagos).
Nota: del total de la inversión extranjera directa que el país recibe anualmente, entre dos tercios y cuatro quintos, están destinados a zonas francas. Este es, con mucha diferencia, el destino favorito de esa inversión.
A fin de obtener una estimación que permita ilustrar lo que esto significa, se sugiere considerar los datos de los montos de inversión extranjera directa destinados a zona franca, de forma que eso sirva como criterio para estimar la parte de la renta de inversión registrada en balanza de pagos, que podría corresponder a zonas francas. Véase cuadro número 4.
Además, es interesante anotar que, como tendencia general, Costa Rica envía al extranjero montos por concepto de renta de la inversión extranjera directa superiores a los que se reciben como inversión extranjera directa (véase Gráfico N.° 13). O sea, la ''exportación” de ganancias, cosechadas por esa inversión en Costa Rica, tiende a exceder del monto total de la inversión que se recibe. Esto debería ser considerado una advertencia acerca de los altos niveles de rentabilidad que esa inversión extranjera obtiene en Costa Rica y lo anómalo que resulta que tan desmesuradas ganancias no contribuyan con el sostenimiento de las finanzas públicas. Desde otro punto de vista, esta es otra de las manifestaciones de dualización de la economía, cuando una parte de esta genera tal cúmulo de salidas de capitales por concepto de renta de inversión, mientras la mayor parte de la economía sufre las consecuencias de niveles deficientes de inversión -incluso bajos niveles de inversión en infraestructura pública- y muestra una crónica incapacidad para generar la cuantía de empleos decentes que la población requiere y demanda.
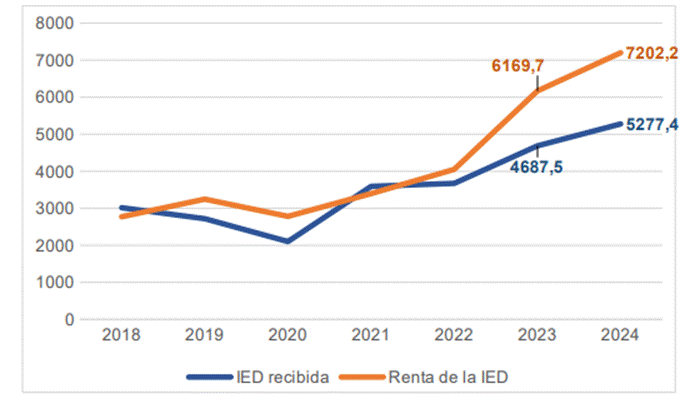
Fuente: elaboración propia con base en datos de la balanza de pagos del Banco Central de Costa Rica. Nota: en el período de siete años considerado en el gráfico, en cinco de esos años, los montos que salieron del país por concepto de renta de la inversión (''exportación de ganancias”), excedieron de los montos recibidos de inversión directa. La diferencia fue muy significativa en 2023: alrededor de $ 482 millones, y mucho mayor en 2024: $1924,8 millones. Esto último significa que, en este último año, las remesas por concepto de renta de inversión excedieron en 36,5 % el monto recibido por inversión extranjera directa (IED).
Gráfico 13 Costa Rica: inversión extranjera directa (IED) recibida y renta de la inversión extranjera directa: 2018-2024 (millones de US dólares)
En promedio, el 67,14 % de la IED, recibida por el país durante el período 2018-2024, se destinó a zonas francas. Vamos a suponer, de forma simplificada, que, del total de la renta de la IED, una proporción similar o sea: un 67,14 %- corresponde a la IED de zona franca. Es, posiblemente, una hipó- tesis conservadora, puesto que se supone que la IED que no se destinó a zona franca, sí pagó el impuesto sobre las ganancias, porque lo que, en principio, generaría menos renta que podría enviarse fuera del país. En todo caso, mantendremos el supuesto indicado a fin de ilustrar el monto de los impuestos que podrían generarse anualmente con un impuesto del 7,5 % sobre la renta de inversión generada en zona franca.
Cuadro 5 Estimación ilustrativa de la posible recaudación derivada de un impuesto sobre las remesas de rentas del capital extranjero invertido en zonas francas
| Total periodo 2018-2024 | Promedio anial 2018-2024 | |
| Renta de la IED total (millones dólares) | $ 29 623,4 | $ 4231,91 |
| Renta de la IED zona franca* (millones dólares) | $ 19 889,15 | $ 2841,31 |
| Impuesto 7,5 % sobre renta de IED zona franca (millones dólares) | $1491,69 | $ 213,10 |
| Monto del impuesto recaudado en millones de colones | ₡ 868 566,34 | ₡ 124 081,74 |
| Relación promedio anual entre el monto recaudado y el PIB (en porcentaje) | 0,298 % | |
| Tasa de cambio dólar/colón promedio del período 2018-2024 aplicada para la conversión a colones * | ₡ 582,27 | |
| PIB nominal promedio anual período 2018 2023 (millones de colones) | ₡ 41 664 854,0 | |
Fuente: estimación y elaboración propias con base en datos del Banco Central de Costa Rica.
* Se aplica al total de la renta de la IED registrada en la balanza de pagos, el factor de 0,6714, que corresponde a la proporción promedio anual que la IED destinada a zona franca representó en el total respectivo.
** Se calculó el tipo de cambio dólar-colón promedio para el período 2018-2024 como
un promedio aritmético simple de los tipos tanto de compra como de venta con base en el cuadro ''Tipo cambio de compra y de venta del dólar de los Estados Unidos de América”, Banco Central de Costa Rica.
Acerca de la renta sobre la inversión recibidas desde el extranjero por residentes en Costa Rica. Recientemente, hubo reformas legales que proscribieron cualquier forma de tributación sobre los ingresos recibidos por personas residentes en Costa Rica y provenientes de inversiones o servicios laborales brindados en el extranjero. Para lo cual se le atribuyó a la ley del impuesto sobre la renta, una vigencia territorial restringida estrictamente al territorio de Costa Rica.
Esto es evidentemente anómalo y tiene algunas indeseables consecuencias:
Incentiva la fuga de capitales de origen nacional y su inversión en el extranjero, principalmente en jurisdicciones de baja tributación, precisamente porque, diferente a las inversiones en territorio nacional, las ganancias así obtenidas estarán exentas.
Es, claramente, una invitación a acudir a formas de inversión opacas, que permitan domiciliar en jurisdicciones de baja tributación, ganancias generadas por actividades empresariales desarrolladas en Costa Rica. Puesto en otros términos: equivale a legalizar el fraude tributario.
Desde el punto de vista ético y moral, es inaceptable que capitales que florecieron gracias a la protección del Estado de derecho de Costa Rica, y favorecidos por la calidad y educación de nuestra mano de obra, opten por invertirse en el extranjero sin contribuir al sostenimiento financiero de aquello que creó esas condiciones favorables.
Pero eso también tiene implicaciones negativas para el desarrollo económico futuro de Costa Rica, puesto que, primero, reduce la inversión productiva que, potencialmente, pudo generarse en Costa Rica y, segundo, debilita el financiamiento de los servicios públicos y la infraestructura pública necesarios para promover e impulsar ese desarrollo.
No consideraremos los datos de las remuneraciones del trabajo provenientes del extranjero, porque, en general, son montos muy reducidos. Vamos a observar, en cambio, la parte correspondiente a la renta de capital, tanto la inversión directa como la inversión de cartera realizada fuera de Costa Rica, pero también incluimos la nebulosa categoría de ''otra inversión” que, como podrá observarse, es, a menudo, la parte principal. Véase el cuadro número 6. La sospecha de que esa imprecisa categoría posiblemente encubre capitales de dudoso origen, está plenamente justificada.
Cuadro 6 Renta de la inversión realizada en el extranjero por residentes en Costa Rica y estimación del posible monto de impuestos que se recaudaría: 2018-2023 (Cifras en millones de dólares, en millones de colones y porcentuales)
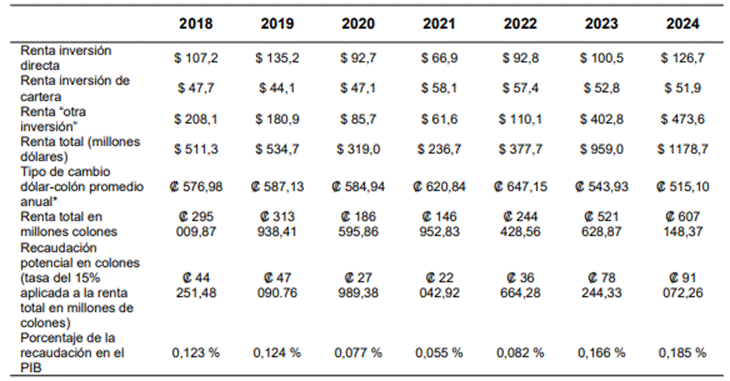
Fuente: elaboración propia con base en datos de balanza de pagos del Banco Central de Costa Rica.
Se calculó el tipo de cambio dólar-colón promedio para cada año como un promedio aritmético simple de los tipos tanto de compra como de venta, con base en el cuadro ''Tipo cambio de compra y de venta del dólar de los Estados Unidos de América”, Banco Central de Costa Rica.
Estos datos sugieren que este impuesto tendría una capacidad recaudatoria limitada, pero, por las razones que ya fueron anticipadas, es importante que exista. Algunas consideraciones adicionales son importantes:
Aquí, hemos trabajado bajo la hipótesis simplificada de una tasa impositiva del 15 %, que corresponde a lo propio del sistema cedular vigente. Sin embargo, debe considerarse que estas rentas deberían globalizarse: ya sea como parte de las ganancias de una empresa (persona jurídica), o como parte de los ingresos personales, si fuera el caso. Se procedería a aplicar, entonces, la tasa que corresponda según la escala establecida y el nivel de ingreso (o ganancias) imponibles correspondientes. No solo es una cuestión de justicia tributaria, sino, asimismo, de coherencia en la conformación estructural del sistema tributario.
Si este impuesto -o la tasa correspondiente si las rentas recibidas del extranjero se globalizan- fuere aplicado, sería de esperar que se reducirían esas rentas, como consecuencia, posiblemente, de una reducción de las inversiones realizadas fuera del país. Pero, eso tendría su contracara en un incremento en las inversiones en Costa Rica, lo que potencialmente debería generar un flujo mayor de ingresos tributarios resultantes tanto de las ganancias empresariales, como de los impuestos originados en el flujo de los ingresos salariales que es paguen, ya sea por pago del IVA o, cuando corresponda, por pago del impuesto progresivo sobre los ingresos personales.
Gravar, y especialmente globalizar tales ingresos provenientes de las rentas por inversiones realizadas en el extranjero, sería una forma de desincentivar la defraudación tributaria cuando esta recurre a la ''exportación” de los capitales en búsqueda de jurisdicciones fiscales ''amigables”. Eso es así, puesto que los propietarios de esa riqueza, en el tanto sean residentes habituales en territorio costarricense, sabrían que, en caso de desear disfrutar de esos rendimientos, deberían tributar igual que lo hacen si los invirtieran en Costa Rica, lo cual seguiría en pie aun si existieran convenios para evitar la doble tributación, ya que, de cualquier forma, deberán cubrirse cualquier diferencia neta entre las tasas de tributación de Costa Rica respecto de la tasa de tributación de la otra jurisdicción.
Si bien en español, y en otros idiomas, se ha popularizado el concepto de ''paraíso fiscal”, originalmente, este fue planteado en inglés como ''tax haven”, cuya traducción correcta -que también es la conceptualmente más rigurosa y apropiada-es la de ''guarida fiscal”, o sea, el sitio donde los capitales -a menudo de origen fraudulento o criminal- se esconden.
Impuesto mínimo global a ganancias corporativas
Desde hace algún tiempo, circula a nivel mundial el debate para el establecimiento de un impuesto uniforme sobre las ganancias corporativas. La idea ha ganado fuerza, pero su concreción ha sido evidentemente lenta y trabajosa, porque choca contra intereses muy poderosos no solo los de las propias corporaciones transnacionales, sino también de los países y/o jurisdicciones que funcionan como ''guaridas fiscales” 11. La elección de Donald Trump, quien ocupa la presidencia de los Estados Unidos por segunda vez, agrega nuevos obstáculos y todavía más puesto que ejerce un mandato que, a partes iguales, es caótico, imperialista, arrogante y de inclinaciones tan autoritarias que, por momentos, asume característica monárquicas.
En nuestro país, ya se hace difícil gravar las remesas de la renta de inversión extranjera. Mucho más lo es gravar las ganancias directamente. El argumento gira, reiteradamente, alrededor de la presunción según la cual eso podría inducir a los capitales extranjeros a abandonar Costa Rica y buscar otras ubicaciones fiscalmente más ''amistosas”. O que, en todo caso, eso reduciría la capacidad de atracción de inversiones extranjeras.
Sin embargo, ese planteamiento deliberadamente omite considerar que el deterioro de los diversos programas y servicios sociales del Estado, está provocando un grave retroceso en la solidez y la confiabilidad de la institucionalidad democrática y del Estado de derecho, como, asimismo, está deteriorando seriamente las condiciones de vida de la población y la calidad de nuestra convivencia social. Esto ha propiciado una triste espiral de violencia y ha facilitado el asentamiento del crimen organizado, que encuentra terreno fértil en la carencia de buenos empleos, el retroceso de la educación pública y, en general, el agravamiento de la exclusión y la carencia de buenas oportunidades a disposición de una porción considerable de la juventud costarricense. Es innegable que, asimismo, todo esto comporta un resquebrajamiento de las ventajas más importantes que hicieron posible el éxito que Costa Rica ha tenido en la atracción de inversión extranjera. El resultado que observamos es, en muchos sentidos, paradójico: el modelo ha funcionado de una forma tal que el éxito, que se visibiliza en el florecimiento de las zonas francas, ha influido en el rezago y el debilitamiento de todo lo demás, lo que, a su vez, conlleva graves amenazas para aquellas condiciones sociales, políticas y económicas que posibilitaron ese éxito del que tanto se presume.
El avance económico de Costa Rica debe construirse sobre bases sólidas: una población saludable y altamente educada; equidad en la distribución del ingreso y la riqueza; equidad de género; desarrollo regional equilibrado; una institucionalidad democrática y un Estado de derecho muy sólidos; paz social; plena vigencia de los derechos humanos en todas sus facetas y expresiones; firme compromiso con la naturaleza; infraestructura física y tecnológica de alta calidad; capacidades autónomas de desarrollo científico y tecnológico; servicios de salud y educación universales; transporte público de primer nivel. Nada de eso es posible sin un sector público sólidamente financiado, que brinde servicios de primer nivel, tanto en cuanto a su calidad y eficiencia, como en su cobertura. Por lo tanto, Costa Rica debe tener la voluntad política y la convicción para acompañar los esfuerzos de quienes, a nivel mundial, intentan concretar algunas exigencias tributarias mínimas que las corporaciones transnacionales deban cumplir.
Propongo aquí, entonces, la aprobación del impuesto sobre las ganancias corporativas de las empresas de zona franca, el cual debería entrar a regir a la tasa acordada del 15 % de forma inmediata, porque, de otra forma, lo que Costa Rica no recaude, irá a las arcas de los gobiernos de los países donde se ubica la sede central de la corporación transnacional respectiva.
En todo caso, es necesario subrayar que seguiría siendo una anomalía el que estos capitales extranjeros tributen por debajo de cómo lo hace el común de las personas en Costa Rica o como las empresas que no funcionan en zona franca. En resumen: la propuesta formulada sigue siendo una concesión de muy dudosa racionalidad económica e inequitativa desde el punto de vista social. Es un avance, pero, hasta en el mejor de los casos, un avance insuficiente y limitado. Debe ser interpretado tan solo como un primer paso que, eventualmente, conduzca a la definitiva corrección de la ruinosa competencia fiscal entre los países y los gobiernos, una tendencia indeseable, y tremendamente perniciosa, que ha provocado grave daño a la democracia, la justicia social y la convivencia pacífica, en todo el mundo. Costa Rica debería, entonces, asumir un enérgico liderazgo moral, para promover que se establezcan acuerdos mínimos entre los gobiernos y los estados, de modo que se acuerde la armonización de las tasas de tributación aplicadas a las grandes corporaciones transnacionales y se combatan y se sancionen, de forma concertada, el fraude tributario, en todas sus posibles expresiones y modalidades y los paraísos o guaridas fiscales. La paz y la democracia están bajo seria amenaza a causa de estas condiciones tributarias tan viciosas, corruptas y anómalas y el derecho de los pueblos a vivir una vida digna exige que eso sea corregido con la mayor celeridad posible.
A modo de cierre: hacia una Costa Rica posneoliberal
Superar el Proyecto Histórico Neoliberal, y superar el pesado lastre de desigualdades, desequilibrios, inequidades, inestabilidad política, violencia social e inseguridad que este nos ha legado, pasa, necesariamente, por tratar de imaginar cómo se construiría y cómo sería una Costa Rica posneoliberal, o sea, pasa por un ejercicio creativo para pensar mundos posibles en relación con una economía posneoliberal, un orden institucional posneoliberal, una forma de convivencia posneoliberal. Es necesario imaginarla, expresarla, narrarla, decirla, describirla. Es necesario, pues, provocar y puyar para que se medite sobre eso; para que se dialogue, se delibere y se debata sobre eso. Lo cual pasa, necesariamente, por pensar, imaginar, proponer y decir fuera del marco del sentido común neoliberal. Salirse de esa caja, romper esas amarras, reconocer que es posible construir otras narrativas, movernos según otros valores y aspiraciones. Y hacerlo con los pies en la tierra: pensando un mundo mejor sin perder conexión con las exigencias que la realidad y nuestra limitada condición humana siempre nos imponen. Esa es la base para generar corrientes de opinión, fuerzas políticas en movimiento, opciones asumidas colectivamente como deseables y posibles. Y, con todo esto, un nuevo sentido común: el de una Costa Rica que, habiendo sido capaz de superar el marco moral, ideológico y programático del neoliberalismo, con todos sus constreñimientos a la libertad, la democracia y la convivencia justa y pacífica, sea capaz de repensarse, reconstruirse y repensarse sobre nuevas bases.
Esa es la idea, y a la vez la aspiración y la ambición, detrás de este documento. No es importante si lo que es propone aquí, es políticamente viable en el momento actual. O, en todo caso, eso no es lo más importante. Lo más relevante, como ya dije, es proponer, incentivar el debate y la reflexión y pensar más allá del sentido común neoliberal: romper cadenas y abrirse a nuevas y renovadas posibilidades. Para que, entonces, y de a pocos, gradualmente, lo inviable adquiera, siquiera en parte, visos de viabilidad.
Aquí, solo se pensó acerca del sistema tributario. Ese ha sido mi muy modesto empeño personal. Ejercicios similares deberíamos realizarlos en muchos otros ámbitos igualmente relevantes. ¡Que esta sea una invitación para intentarlo!
Luis Paulino Vargas Solís
Grupo Economía Pluralista
Alajuela, Costa Rica, febrero de 2025

