


 Español (pdf)
 Articulo en XML
 Referencias del artículo

 Traducción automática
 Enviar articulo por email

 Permalink

Ver contenido completo en pdf.
Servicios Personalizados
Revista
Articulo
Indicadores
-
 Citado por SciELO
-
 Accesos
Links relacionados
-
 Similares en
SciELO
Compartir
Revista de Matemática Teoría y Aplicaciones
versión impresa ISSN 1409-2433
Rev. Mat vol.23 no.2 San José jul./dic. 2016
Artículos
Simplificación del gradiente de la función de máxima verosimilitud del análisis factorial confirmatorio
Simplification to the maximum likelihood function in confirmatory factor analysis
1Escuela de Matemática, Universidad de Costa Rica, San José, Costa Rica. E-Mail:luismiguel.rojas@ucr.ac.cr
En este artículo se presenta el proceso de simplificación del gradientede la función de máxima verosimilitud, utilizada en la estimación delAnálisis Factorial Confirmatorio. El gradiente obtenido se presenta enfunción de las matrices tradicionales del AFC: Λ, Φ y Θε (coeficientesde regresión, varianzas de las variables latentes y varianzas de los errores).
Esta simplificación se realizó mediante las leyes de derivación de matricesy permitió obtener una expresión para el gradiente de fácil programación.
Palabras clave: gradiente; función de máxima verosimilitud; análisis factorialconfirmatorio; derivación de matrices
This paper present the process of simplification of the function maximum likelihood gradient, used in the estimation of confirmatory factoranalysis. The gradient obtained is presented in function of CFA traditionalmatrix: Λ, Φ y Θε (regression coefficients, variances of latent variablesand error variances). This simplification was performed using matricesderivation laws and yielded an expression for the gradient easy for programing.
Keywords: gradient; maximum likelihood function; confirmatory factor analysis; matrices derivation
Referencias
Bock, R.D.; Bargmann, R.E. (1966) "Analysis of covariance structures",Psychometrika31(4): 507-534. [ Links ]
Brown, T.(2006) Confirmatory Factor Analysis for Applied Research. The Guilford Press, New York. [ Links ]
Cea, M.A. (2002) Análisis Multivariable: Teoría y Prácticaen la Investigación Social. Editorial Síntesis, Madrid. [ Links ]
Jöreskog, K.G.; Sörbom, D.; du Toit, S.; du Toit, M. (2000) LISREL 8: NewStatistical Features. Scietific Software International, Lincolnwood IL. [ Links ]
Kaplan, D. (2009) Structural Equation Modeling. Foundations and Extensions.Sage Publications, Thousand Oaks CA. [ Links ]
Mulaik, S.A.(2009) Linear Causal Modeling with Structural Equations.Chapman & Hall/CRC, Boca Raton FL. [ Links ]
R Core Team (2014) "R: A language and environment for statistical computing.R Foundation for Statistical Computing", Vienna, Austria. http://www.R-project.org/ [ Links ]
Rossell, Y.(2012) "lavaan: An R package for structural equation modeling",Journal of Statistical Software48(2): 1-36. [ Links ]
Anexos
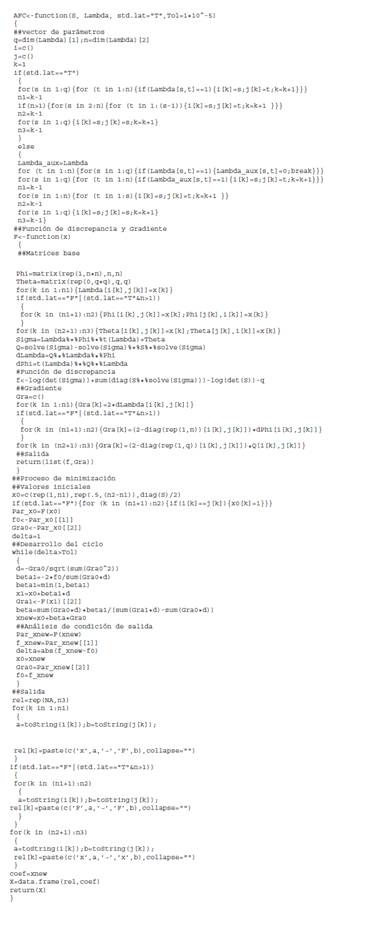
A continuación se presenta el código de R para la estimación de un AFC, losparámetros de la función son los siguientes:
• S: Matriz q × q de variancias y covariancias muestral.
• Lambda: Matriz q×n de 1's y 0's, donde las entradas ij iguales a 1 indicanque existe una regresión de la variable observada i sobre la variable latentej. La variancia muestral de las variable observada i debe presentarse en laentrada ii de la matriz de variancias y covariancias muestral.
•std.lat: Si es verdadero la métrica de las variables latentes se define igualandosus variancias a 1; si es falso, esta se define fijando a 1, el primercoeficiente de regresión sobre la variable latente, que aparece en la matrizLambda. Por default es Verdadero.
• Tol: Es el umbral para determinar la convergencia del ciclo de minimización. Por defecto es igual a 1 × 10⁻⁵.
Recibido: 14 de Septiembre de 2015; Revisado: 10 de Abril de 2016; Aprobado: 18 de Abril de 2016
 Este es un artículo publicado en acceso abierto bajo una licencia Creative Commons
