




 Espanhol (pdf)
 Artigo em XML
 Referências do artigo

 Tradução automática
 Enviar este artigo por email
 Citado por SciELO
 Similares em
SciELO

 Permalink

Introducción
La actividad de producción de árboles de navidad es una importante actividad económica a partir de árboles de ciprés (Cupressus lusitanica Mill.), que data desde los años 60 o quizá un poco antes (Bucarey 1967). Sin embargo en esos años era un subproducto (raleos) de las plantaciones de ciprés y no fue sino hasta la década de los 80´s que se conoce de la existencia de plantaciones exclusivamente establecidas con fines económicos (Rojas y Torres 1989). Como parte de la actividad, hoy día se incorporan labores para la preparación del suelo, fertilización y enmiendas, control fitosanitario, mejoramiento genético, entre otros elementos técnicos en el manejo silvicultural (Arguedas y Chaverri 1993, Sánchez y Murillo 2000, Arguedas 2008, Torres et al. 2016).
Hoy día el 100% se reproduce en pequeños predios, que rara vez sobrepasan los 10 000 m2, ya que es una actividad intensiva que ofrece la posibilidad de plantar más de 4000 árboles.ha-1 (Torres y Carvajal 2012). Los autores encontraron que los problemas en la comercialización y la ausencia de organizaciones de productores, posiblemente constituyan la limitación más importante para el desarrollo del cultivo en el país.
La producción de árboles de navidad es aún una actividad complementaria para los productores y en muy pocos casos constituye su ingreso o sustento principal. Los costos reales de producción antes de esta investigación representaban una limitante para un mayor desarrollo de la industria. Torres y Carvajal (2012) estimaron que la demanda anual sobrepasa las 30 000 unidades. Si se estima que el valor promedio de venta en el mercado del 2015 fue de poco más de ¢ 9 000.árbol-1 ($16,3), esta actividad representó un movimiento económico superior a los ¢ 275 millones ($ 500 000) en el 2015.
Sin embargo, la información disponible sobre los costos de producción es de difícil comparación debido a la variabilidad en el paquete tecnológico empleado por los productores. En países como México con una amplia tradición y un gran mercado de árboles de navidad, sus especies requieren de 5 a 8 años para completar un ciclo de producción (Espinosa-Urango 2006, Jiménez-Martínez et al. 2009, Orozco et al. 2009). En ese país, los costos de producción oscilan entre los US $12 y $15 por unidad en 8 años de producción. Mientras que en Costa Rica, un ciclo de producción es de aproximadamente 3 años para obtener un árbol de 1,8 m de altura (Torres y Carvajal 2012).
Materiales y Métodos
La producción de árboles de navidad en Costa Rica, se desarrolla en su totalidad en pequeñas áreas que rara vez supera la hectárea (Torres y Carvajal 2012). Se le define por lo tanto como una actividad exclusivamente de pequeños productores, quienes en todos los casos tienen otra actividad económica que por lo general es la producción de café. El manejo de las plantaciones de árboles de navidad por medio de tecnologías de bajo costo, baja inversión y sin preparación del suelo. Debe situarse como una actividad paralela y de menor relevancia para los productores, quienes le dedican el trabajo mínimo necesario durante el año, con excepción de noviembre y diciembre.
Las zonas de producción de árboles de ciprés en el país, ocurren en sitios entre los 1000 a 2000 msnm, con predominancia en las zonas altas montañosas de los alrededores del valle central (Torres y Carvajal 2012). En estas zonas se registra un periodo lluvioso de 7 a 9 meses al año, con una precipitación anual superior a los 2400 mm. En la región norte de Heredia y Alajuela los suelos son de origen volcánico, profundos, fértiles y utilizados previamente en el cultivo de café. En la región sur de San José y Cartago, los suelos son menos profundos, con mayor acidez y menor fertilidad en general (Carvajal et al. 2016).
Para poder compilar y sistematizar la información, se trabajó con una base de datos creada en Excel sobre costos generales de producción de plantaciones forestales en Costa Rica, desarrollada por el grupo de investigación en plantaciones forestales de la Escuela de Ingeniería Forestal, del Instituto Tecnológico de Costa Rica (Murillo et al. 2015). El segundo insumo fue la realización de entrevistas a varios productores identificados previamente como líderes, de regiones diferentes del país, donde paso a paso, actividad por actividad de cada año, se adaptó esta base de datos a la realidad de la actividad de producción de árboles de navidad. Para un mejor registro de la información, en cada actividad se anotó la frecuencia durante el año con que se ejecutó cada labor, el rendimiento de cada una de ellas y en qué proporción de área se realizó. Por ejemplo, se identificó que el control de malezas en el año 0 y el año 1 es más intenso y se ejecuta en el 100% del área. Mientras que el control de malezas en el año 2 y 3 va disminuyendo en intensidad y se realiza solamente en un 75% y un 50% del área respectivamente. Finalmente, se realizó un taller con un grupo de productores de la región de Zarcero y Naranjo, región occidental norte del Valle Central, donde se revisó con ellos la estructura de costos de la actividad. Con base en esa información se depuró la estructura de costos hasta llegar al costo de producción por unidad.
Se identificó que el ciclo completo de producción de un árbol de navidad transcurre en un periodo de aproximadamente 2,6 años. Como parte del proceso de revisión de cada actividad, se depuraron todas aquellas labores no presentes en el cultivo de árboles de navidad y también se agregaron actividades señaladas por los productores, como la poda de formación que ocurre cada 2 a 3 meses, la fertilización foliar aplicada después de cada poda y la venta de árboles, que es una actividad muy intensiva al final del ciclo de producción y exige una importante cantidad de jornales.
Fundamentalmente la mano de obra es aportada por los mismos productores apoyados ocasionalmente con peones contratados por el día o la labor. Al costo del jornal se le agregó el pago del seguro de salud del trabajador independiente de la Caja Costarricense de Seguro Social (CCSS), para el I semestre del 2016 en Costa Rica que correspondía a ¢ 25 647 (US $ 45,80, a una tasa de ¢560: 1 US$). Para la estimación del jornal, se asumió que un trabajador ocasional o peón agrícola en labores livianas logra ocuparse en promedio 20 días.mes-1, con un valor diario de ¢.1282,35. El costo del jornal se determinó mediante el valor oficial actual del Ministerio de Trabajo y Seguridad Social, el primer semestre 2016 que fue de ¢ 9663,04 + ¢ 1282,35 de la CCSS = ¢ 10 945,4. Con ese monto se asumió que el trabajador podría pagar de forma voluntaria el costo de su seguro social.
Finalmente, a este valor se le agregó el pago de una póliza de riesgos laborales, que es obligatoria en la legislación nacional y corresponde a un 3% del salario. De tal manera que el costo utilizado del jornal del peón agrícola con cargas sociales fue de ¢ 11 233,6, que corresponde a US $20,06.
Como parte de la estructura de costos debe incluirse el establecimiento o mejoramiento de la cerca, que corresponde a un costo fijo al inicio del cultivo de los árboles de navidad. Por lo general no se cerca toda el área plantada, la prioridad está
en las secciones de la plantación que colinden con caminos públicos para evitar que ingresen animales o vandalismo. Por lo tanto, el costo de cercas no corresponde a un 100% de la periferia del área plantada sino a una proporción, estimado en un 50% como máximo. A pesar de que el período de producción de los árboles es de tan solo 2,5 años, se incluyó en la estructura de costos el mantenimiento y reparación de las cercas. El detalle de los costos e insumos para el establecimiento de la cerca se muestran en el Cuadro 1.
Cuadro 1 Costos de establecimiento de cercas de protección de árboles de navidad.
| Costos de establecimiento de 200 m de cerca | - | - | - |
|---|---|---|---|
| Mano de Obra (jornales) | Cantidad | Costo Unitario (¢) | Costo Final (¢) |
| Hoyado | 2,0 | 11 235 | 22 471 |
| Distribución y sembrado de postes | 3,0 | 11 235 | 33 706 |
| Templado y grapado del alambre | 0,5 | 11 235 | 5 618 |
| Subtotal Mano de Obra (jornales) | 5,5 | 33 821 | ¢61 794 |
| Insumos | - | - | - |
| Poste vivo (cada 2 m) | 76 | 1 200 | 91 200 |
| Postes en madera semiduro (cada 5 m) | 36 | 3 000 | 108 000 |
| Postes madre (esquinero o Pie de amigo) | 4 | 5 000 | 20 000 |
| Alambres de 330 metros/ 3 hilos en 200m lineales | 1,82 | 22 000 | 40 000 |
| Grapas | 0,50 | 1 300 | 650 |
| Subtotal Insumos | - | - | ¢ 259 850 |
| Mantenimiento de cercas (alambre, resiembra postes, otros, 3% del total de insumos) | - | - | 7 796 |
| Total costos | - | - | ¢ 329 440 |
| Total costos en US $ | - | - | $ 610,1 |
¢ 560/$
Para estimar el costo total de producción de un árbol de navidad individual, se asumió un escenario basado en la plantación inicial de 4444 árboles.ha-1, que corresponde al espaciamiento inicial de 1,5 x 1,5 m como el más utilizado en el país. Según criterio de los productores, se estimó que un 30% de los árboles no se llegan a vender por causa de mortalidad en campo (10 a 15%), daños al follaje por enfermedades y pobre desarrollo en tamaño (Torres y Carvajal 2012). Por lo tanto, se plantan y desarrollan inicialmente los 4444 árboles, con los costos totales pero con un total estimado de 70% de árboles efectivos para la venta, que corresponde a 3111 individuos.ha-1.
Resultados
En el Cuadro 1 se muestra en detalle los costos asociados al establecimiento de cercas de protección de una plantación de árboles de navidad.
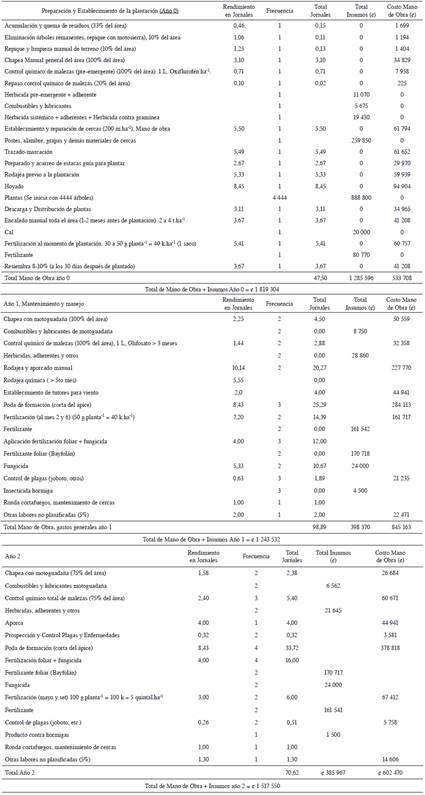
Los resultados de la estructura de costos se muestran en el Cuadro 2, que incluye desde el año “0” hasta el año 3 completo. Se muestra en detalle y por separado la cantidad de mano de obra para cada actividad, así como los insumos asociados.
Cuadro 2 Detalle de cantidad y costo de mano de obra y, costos de insumos para la producción de 3100 árboles de navidad efectivos.ha-1 (plantados a 1,5 x 1,5 m), con la descripción desde el año 0 hasta el año 3 (US $ = ¢560, diciembre 2016).
Cuadro 3 Resumen de costos y demanda de mano de obra para la producción de 3100 árboles de navidad (plantados a 1,5 x 1,5 m) en una hectárea de terreno.
| Año | Jornales | Mano de Obra (¢) | Insumos (¢) | Total | % |
|---|---|---|---|---|---|
| 0 | 47,50 | 533 708 | 1 285 596 | 1 819 304 | 29,48 |
| 1 | 98,90 | 845 163 | 398 370 | 1 243 532 | 20,15 |
| 2 | 70,62 | 602 470 | 385 967 | 1 517 550 | 16,02 |
| 3 | 155,5 | 1 751 594 | 367 918 | 2 119 513 | 34,35 |
| Total | 372,92 | ¢ 3 732 935 | ¢ 2 437 851 | ¢ 6 170 786 | - |
| Total en US $ | - | $6 666 | $4 353 | $11 019,3 | - |
| - | Proporción (%) | 60,49 | 39,51 | - | - |
Puede observarse que los costos de producción son relativamente parecidos en los años “1” y “2”. Mientras que el año “0” es significativamente más alto, explicado por el costo del establecimiento de la cerca y un mayor control de malezas. El año 3 es el de mayor inversión justificado por la dedicación de tiempo en la vigilancia y venta de árboles en noviembre y diciembre, como se observa en la Figura 1.
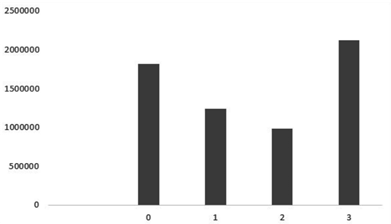
Fig. 1: Costos anuales.ha-1 para el establecimiento y manejo de 3100 árboles de navidad (plantados a 1,5 x 1,5 m) de ciprés (Cupressus lusitanica Mill.) en Costa Rica.
En el Cuadro 3 se resumen los costos y demanda de mano de obra en la actividad de producción de árboles de navidad en los 3 años de cultivo. En términos de costos por año, no hay diferencias importantes entre los 3 años de producción. La mano de obra representa el 60% de los costos totales y genera poco más de 373 jornales.ha-1 en un ciclo de 3 años de producción, que podría también expresarse como en 125 jornales.ha-1año-1. Si se asume que un trabajador labora aproximadamente 265 jornales.año-1, este valor equivale aproximadamente a casi ½ tiempo de un trabajador de campo. ha-1.año-1.
Finalmente, la estructura de costos para la producción de árboles de navidad en Costa Rica, determina que el costo total por árbol cuesta ¢.1984 ó US $ 3,5, en un ciclo de producción de 3 años. Si se compara con los precios de venta que fácilmente superan los ¢ 7500.árbol-1.
Discusión
El modelo de costos fue construido en parte, con entrevista a productores líderes de la región de Naranjo-Zarcero y de San Cristóbal Norte de Desamparados. Sin embargo, los productores no tienen una tradición de registros ni mantienen el detalle de todos los gastos y actividades que realmente realizan en su plantación. Por lo que en la construcción de la base de datos se consultó a los productores las actividades que realizan, la frecuencia y los jornales empleados en cada actividad. Se realizó un taller con un grupo de para identificar de parámetros del negocio de la producción de árboles de navidad que permitió validar la primera aproximación de base de datos generada.
Como principales hallazgos del cultivo de árbol de navidad, se identificó la inversión que se debe realizar en mano de obra, esto es, un 60% del total de costos con 373 jornales por casi 3 años, que equivale a 125 jornales.ha-1. año-1 o un medio tiempo. Debe recordarse que el cultivo de árboles de navidad, es una actividad complementaria para todos los productores, quienes tienen otra ocupación en su economía personal, que por lo general es el cultivo del café. Durante el año los productores visitan y atienden este cultivo, con una baja intensidad de jornales, con la excepción de cuando requieren realizar un control de malezas, las podas de formación y las fertilizaciones con el control del hongo del follaje. En una plantación típica de árboles de navidad, es posible encontrar árboles de todas las edades, desde uno hasta 3 ó más años. Esto ocurre por la misma dinámica de ventas, donde los clientes acostumbran recorrer la plantación y escoger su árbol de preferencia con lo quedan espacios vacíos año con año.
Estos mismos espacios son rellenados una y otra vez cada año, con nuevas plantas de ciprés. Este método de operación impide la incorporación de elementos de manejo y producción con mayor tecnología. Claramente, la actividad de producción de árboles de navidad se mantiene con un bajo perfil de tecnología; soporta suelos pesados y de baja fertilidad, periodos secos prolongados y su única limitante ha sido la aparición de hongos del follaje (Arguedas 2008, Arguedas y Chaverri 1993), que pueden reducir la población comercial en un 25% aproximadamente.
Si se mejora la eficiencia en la producción de los árboles, donde principalmente se logre reducir las pérdidas por la presencia de hongos que afectan el follaje, una buena plantación podría incrementar su producción y alcanzar vender unos 4 000 árboles.ha-1 esto es el 90% en un ciclo de producción. En este caso, el costo por árbol podría reducirse a menos de ¢ 1500. unidad-1. Así también, la reducción en el distanciamiento de siembra a 1,25 x 1,25 m en tresbolillo, podría favorecer la siembra de más árboles y lograr plantar 6400 árboles.ha-1 y así aumentar su rentabilidad tal y como lo proponen Carvajal et al. (2016). Un mejor programa de nutrición y manejo del suelo, junto con semilla seleccionada, podrían intentar reducir los ciclos de producción a 1,6 años y con esto aumentar significativamente la rentabilidad de la actividad (Torres et al. 2016).
Sin embargo, el mercado de árboles de navidad se ha mantenido sin cambios significativos en los últimos 15 años (Torres y Carvajal 2012), donde prácticamente ningún productor logra vender más de 500 árboles.año-1. La cadena de comercialización es limitada y dominada por los intermediarios, que impiden el desarrollo de la actividad. Probablemente estos factores de pobre desarrollo del mercado, sean una de las razones principales que no estimula la incorporación de nueva tecnología en la actividad.
Conclusiones
Se concluye que la base de datos de costos del cultivo de árboles de navidad es apropiada y representa la realidad del cultivo del ciprés en Costa Rica. La utilización y adopción de los datos dependerá de la dinámica de la organización de productores y de los investigadores. Sin embargo es de esperar que la base de datos suministrada en esta investigación será de utilidad para los siguientes estudios sobre rentabilidad y análisis de mercado de esta actividad forestal.
El costo total en los 3 años de cultivo de un árbol de navidad, es de ¢ 1984 por unidad, o también, US$3,54. Este estimado de costo es realista y refleja la alta rentabilidad de la actividad en el país.
La estructura de costos construida en esta investigación, está estrechamente ligada a los indicadores de productividad de la actividad. Por lo que toda mejora en el paquete tecnológico se verá reflejada en una disminución de los costos de producción.
El paquete tecnológico utilizado en la producción de árboles de navidad en Costa Rica es sumamente débil y de aplicación de baja tecnología. La actividad podría fácilmente mejorar su productividad y rentabilidad si se modificara el sistema productivo, que permitiera introducir mejores prácticas silviculturales. Posiblemente el pobre desarrollo del mercado de los árboles de navidad sea uno de los factores que expliquen que esta actividad no logre un mayor desarrollo.
Recomendaciones
Se recomienda actualizar periódicamente la estructura de costos diseñada para utilizarla como base en futuras investigaciones.
Se sugiere una nueva revisión y análisis basado en una plantación con 6500 árboles.ha-1 (distanciamiento de 1,25 x 1,25 m) y el uso de semilla seleccionada, como los elementos de mayor relevancia que podrían mejorar sustancialmente la productividad y beneficios económicos derivados de la producción de árboles de navidad.
Los productores podrían organizarse regionalmente para mejorar su participación en el mercado de árboles de navidad. Esto podría favorecer la promoción de cambios en la tecnología y en la estructura de costos de la actividad.

